Elektronische Entgeltunterlagen ab 2027 ohne Befreiung
Ab dem 1. Januar 2027 müssen Arbeitgeber die Unterlagen nach § 8 Abs. 2 BVV ohne Befreiungsmöglichkeit als elektronische Entgeltunterlagen führen. Die Befreiung, die der Prüfdienst der Deutschen Rentenversicherung bisher auf Antrag erteilen konnte, gilt nur bis zum 31. Dezember 2026 (§ 8 Abs. 3 BVV). Auch auf die elektronisch unterstützte Betriebsprüfung (euBP) kann die Rentenversicherung nur für Zeiträume bis zum 31. Dezember 2026 verzichten (§ 126 SGB IV). Für alle Abrechnungszeiträume ab Januar 2027 sind die Daten dafür elektronisch zu übermitteln.
Elektronisch vorliegen müssen diese Unterlagen schon seit dem 1. Januar 2022. Grundlage sind die Beitragsverfahrensverordnung (BVV) und das siebte Gesetz zur Änderung des Vierten Buches Sozialgesetzbuch (SGB IV). Alle Angaben in diesem Beitrag entsprechen dem Stand Oktober 2026.
Für viele HR- und Payroll-Teams markiert diese Regelung einen echten Wendepunkt. Wer mit einer Befreiung bisher noch Papierakten oder hybride Ablagen führt, muss bis zum 31. Dezember 2026 umstellen. Ab dem 1. Januar 2027 ist die elektronische Führung der Entgeltunterlagen der gesetzliche Regelfall. Papierbasierte Entgeltakten erfüllen die Anforderungen der Beitragsverfahrensverordnung dann nicht mehr.
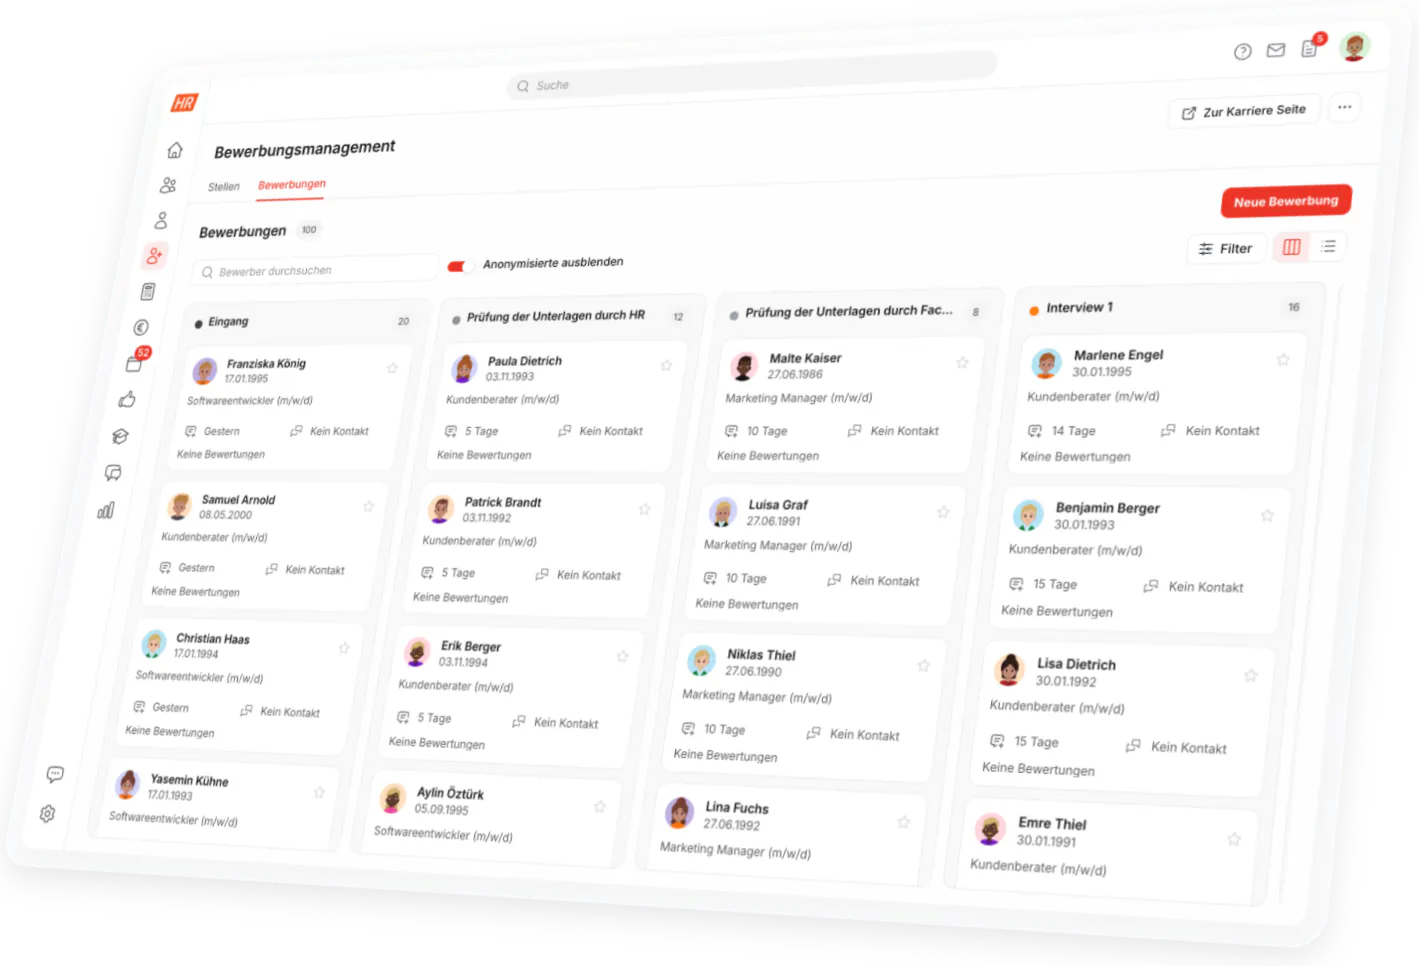
Wichtig ist die Abgrenzung: Die Pflicht betrifft die Entgeltunterlagen. Für die übrige Personalakte, etwa Zeugnisse, Beurteilungen oder Weiterbildungsnachweise, schreibt der Gesetzgeber keine digitale Form vor. Sinnvoll ist es trotzdem, beides in einem System zu führen, damit nicht zwei Ablagen nebeneinander bestehen. Eine digitale Personalakte Software verwaltet Entgeltunterlagen und alle übrigen Personaldokumente an einem Ort, mit Zugriffsrechten, Aufbewahrungsfristen und automatischen Erinnerungen.
Von der Empfehlung zur Verpflichtung
Schon heute zeigen sich klare Tendenzen: Gesetzgeber, Sozialversicherungsträger und Prüfbehörden treiben die Digitalisierung konsequent voran. Die elektronisch unterstützte Betriebsprüfung (euBP) der Deutschen Rentenversicherung ist für die Entgeltabrechnung seit 2023 Pflicht, und auch andere staatliche Stellen setzen zunehmend auf vollständig digitale Prozesse. Die neue Gesetzgebung ist daher kein überraschender Einschnitt, sondern der logische nächste Schritt.
Viele Unternehmen unterschätzen jedoch den Umfang der Umstellung. Denn es geht nicht nur darum, Dokumente einzuscannen oder PDFs abzulegen. Gefordert ist eine vollständig digitale, revisionssichere und jederzeit prüfbare Ablage, die gesetzlichen Anforderungen an Nachvollziehbarkeit, Integrität und Verfügbarkeit erfüllt.
Warum die Zeit bis 2027 knapp ist
Bis zum Stichtag bleibt wenig Zeit. Die Einführung einer digitalen Entgelt- oder Personalakte ist kein kurzfristiges IT-Projekt, sondern ein unternehmensweites Vorhaben, das HR, IT, Datenschutz, Betriebsrat und häufig auch externe Dienstleister einbindet.
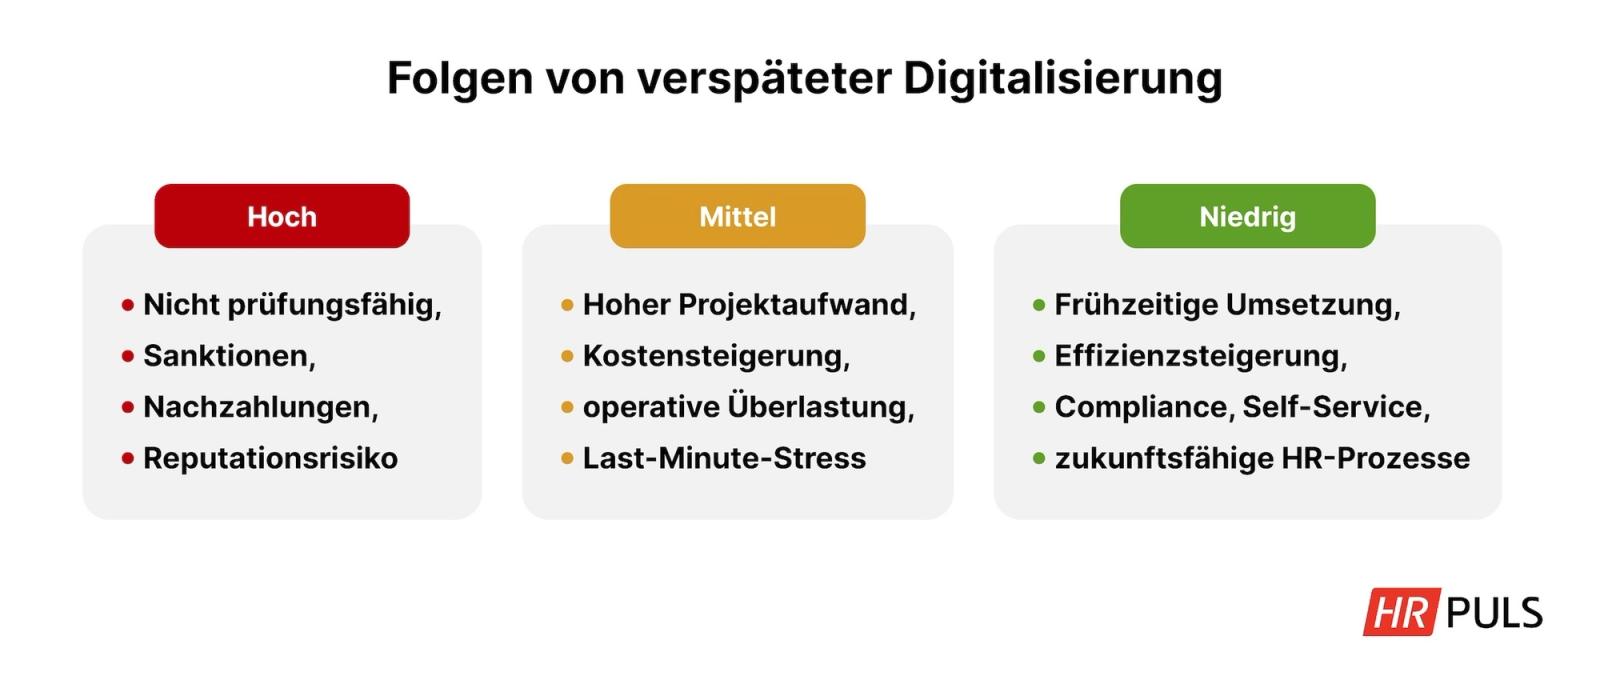
Wer spät mit der Umsetzung beginnt, riskiert:
- Zeitdruck bei der Digitalisierung von Altakten
- steigende Projektkosten
- fehlende Prüffähigkeit bei Betriebsprüfungen
- operative Engpässe in HR und Payroll
Unternehmen, die frühzeitig starten, verschaffen sich dagegen Planungssicherheit, senken Risiken und profitieren oft schon vor 2027 von effizienteren HR-Prozessen.
Was Sie bis zum 31.12.2026 erledigen sollten
Bis zum Stichtag bleiben nur noch wenige Wochen. Diese acht Punkte sollten bis zum 31. Dezember 2026 erledigt sein, damit Ihre Entgeltunterlagen ab Januar 2027 vollständig elektronisch vorliegen:
- Befreiungen prüfen: Klären Sie, ob Ihr Unternehmen eine Befreiung von den elektronischen Entgeltunterlagen nach § 8 Abs. 3 BVV oder einen Verzicht auf die euBP nach § 126 SGB IV hat. Beide gelten nur für Zeiträume bis zum 31. Dezember 2026.
- Unterlagen nach § 8 Abs. 2 BVV erfassen: Listen Sie je Beschäftigtengruppe auf, welche Nachweise noch auf Papier liegen, etwa Mitgliedsbescheinigungen der Krankenkasse, Nachweise zur Versicherungsfreiheit bei Werkstudierenden und Minijobs, Aufenthaltstitel, Nachweise der Elterneigenschaft oder die Niederschrift nach dem Nachweisgesetz.
- Papier umwandeln: Nachweise, die auf Papier eingehen, wandeln Sie in ein elektronisches Format um. Die Originale bewahren Sie bis zum bestandskräftigen Abschluss der Betriebsprüfung auf (§ 9 Abs. 5 BVV). Wie Sie mit Papierbeständen aus den Jahren vor 2027 umgehen, klären Sie mit Ihrer Steuerberatung oder dem Prüfdienst.
- Unterlagen zuordnen: Verbinden Sie Lohnprogramm und Personalakte über ein betriebliches Ordnungsmerkmal wie die Personalnummer, damit jede Unterlage eindeutig einer Person zugeordnet ist (§ 8 Abs. 1 BVV).
- Zugriffsrechte festlegen: Regeln Sie, wer Gehaltsdaten und Nachweise sehen darf, zum Beispiel nur Lohnbuchhaltung, HR und Steuerberatung.
- euBP abstimmen: Fragen Sie bei Ihrem Softwareanbieter oder Ihrer Steuerberatung nach, ob Entgeltabrechnung und Finanzbuchhaltung systemgeprüft sind und wer die Daten für die euBP übermittelt (§ 28p Abs. 6a SGB IV).
- Aufbewahrungsfristen hinterlegen: Entgeltunterlagen bis zum Ende des Kalenderjahres nach der letzten Betriebsprüfung (§ 28f Abs. 1 SGB IV), Lohnkonten bis zum Ende des sechsten Kalenderjahres nach der letzten Eintragung (§ 41 Abs. 1 EStG).
- Abläufe und Dokumentation anpassen: Legen Sie fest, dass neue Nachweise ab Januar 2027 direkt elektronisch eingehen, etwa per Upload im Self Service, und halten Sie Änderungen am Abrechnungsverfahren in der Verfahrensdokumentation fest (§ 10 Abs. 4 BVV).
Eine elektronische Personalakte nimmt Nachweise im Self Service entgegen, ordnet sie der jeweiligen Person zu und erinnert an fehlende Unterlagen. Die vorbereitende Lohnbuchhaltung bündelt die Daten jedes Abrechnungsmonats für Ihr Lohnprogramm oder Ihre Steuerberatung. Von dort gehen auch die Daten für die euBP an die Rentenversicherung.
Digitale Personalakte mit HR Puls
Mitarbeiterdaten und Dokumente sicher verwalten, mit Self-Service und individuellen Rechten.
Digitale Personalakte Software Demo vereinbaren Checkliste Entgeltakte 2027 (PDF)Rechtsgrundlagen der elektronischen Entgeltunterlagen
Die Verpflichtung zur digitalen Führung von Entgelt- und sozialversicherungsrelevanten Unterlagen ab 2027 ist kein einzelnes isoliertes Gesetz, sondern das Ergebnis mehrerer aufeinander aufbauender gesetzlicher Regelungen. Für Unternehmen ist es entscheidend, diese Zusammenhänge zu verstehen, um rechtssicher und prüffähig zu bleiben.
Im Zentrum stehen dabei die Beitragsverfahrensverordnung (BVV) sowie das 7. Gesetz zur Änderung des Vierten Buches Sozialgesetzbuch (SGB IV). Ergänzt werden diese durch weitere Vorgaben aus Steuer-, Datenschutz- und Handelsrecht.
Die Beitragsverfahrensverordnung (BVV) als zentrale Grundlage
Die Beitragsverfahrensverordnung regelt, wie Arbeitgeber ihre Pflichten im Zusammenhang mit der Sozialversicherung zu erfüllen haben. Besonders relevant ist hierbei § 8 Abs. 2 BVV, der die elektronische Führung und Aufbewahrung von Entgeltunterlagen vorschreibt.
Konkret bedeutet das: Arbeitgeber müssen Entgeltunterlagen künftig vollständig elektronisch so führen, dass die Unterlagen vollständig, unveränderbar, verfügbar und für Prüfungen geeignet sind. Papierbasierte Ablagen oder hybride Modelle erfüllen diese Anforderungen ab 2027 nicht mehr.
Die BVV ist damit die maßgebliche rechtliche Grundlage für die sogenannte digitale Entgeltakte. Sie definiert nicht nur das Ob, sondern indirekt auch das Wie:
Unterlagen müssen so gespeichert sein, dass sie bei Prüfungen jederzeit verfügbar, nachvollziehbar und maschinell auswertbar sind.
Elektronisch unterstützte Betriebsprüfung (euBP) der Deutschen Rentenversicherung
Die Rentenversicherung prüft mindestens alle vier Jahre, ob Arbeitgeber Beiträge und Meldungen richtig abgeben (§ 28p SGB IV). Bei der elektronisch unterstützten Betriebsprüfung (euBP) übermitteln Arbeitgeber oder ihre Dienstleister die Daten aus Entgeltabrechnung und Finanzbuchhaltung elektronisch aus einem systemgeprüften Programm. Für die Entgeltabrechnung ist das seit 2023 Pflicht, für die Finanzbuchhaltung seit 2025. Auf Antrag konnte die Rentenversicherung darauf verzichten, aber nur für Zeiträume bis zum 31. Dezember 2026 (§ 126 SGB IV).
Ab 2027 gilt:
- Entgeltunterlagen müssen digital vorliegen,
- sie müssen strukturierter Bestandteil eines elektronischen Systems sein,
- und sie müssen ohne Medienbrüche für Prüfzwecke bereitgestellt werden können.
Fehlen Entgeltunterlagen oder werden sie nicht aufbewahrt, ist das eine Ordnungswidrigkeit mit einer Geldbuße bis zu 50.000 Euro (§ 111 SGB IV). Lässt sich bei der Prüfung die Beitragshöhe wegen mangelhafter Unterlagen nicht feststellen, kann die Rentenversicherung die Beiträge aus der Summe der gezahlten Entgelte berechnen (§ 28f Abs. 2 SGB IV).
Elektronische Entgeltunterlagen als Standard im SGB IV
Die BVV wird durch das siebte Gesetz zur Änderung des Vierten Buches Sozialgesetzbuch (SGB IV) ergänzt und konkretisiert. Dieses Gesetz schafft die rechtliche Grundlage dafür, dass Entgeltunterlagen künftig ausschließlich elektronisch geführt werden dürfen.
Ein zentraler Punkt: Ab dem 1. Januar 2027 genügt es nicht mehr, Teile der Entgeltunterlagen nur auf Papier zu führen. Nachweise, die auf Papier eingehen, wandeln Sie in ein elektronisches Format um. Die Originale bewahren Sie bis zum bestandskräftigen Abschluss der Betriebsprüfung auf (§ 9 Abs. 5 BVV).
Wichtig für Unternehmen:
- Die bisher mögliche Befreiung von der digitalen Führung endet endgültig am 31. Dezember 2026.
- Ab 2027 besteht kein Ermessensspielraum mehr für analoge Lösungen.
Damit wird klar: Die digitale Entgeltakte ist keine freiwillige Modernisierungsmaßnahme, sondern eine gesetzliche Pflicht.
Abgrenzung und Zusammenspiel mit weiteren Vorschriften
Neben BVV und SGB IV greifen weitere Regelwerke, die Unternehmen bei der Umsetzung berücksichtigen müssen:
Steuer- und Aufbewahrungsrecht
- § 147 Abgabenordnung (AO): Vorgaben zu Aufbewahrungsfristen und elektronischer Archivierung
- GoBD: Ordnungsmäßigkeit, Nachvollziehbarkeit und Unveränderbarkeit digitaler Unterlagen
Datenschutzrecht - DSGVO & BDSG:
- Zweckbindung und Datenminimierung
- Zugriffsbeschränkungen
- Lösch- und Aufbewahrungskonzepte
- Schutz besonders sensibler personenbezogener Daten
Diese Vorschriften machen deutlich: Eine einfache Dateiablage oder ein Netzlaufwerk reicht nicht aus. Erforderlich sind professionelle Dokumentenmanagement- oder HR-Systeme, die alle gesetzlichen Anforderungen technisch abbilden können.
Was der gesetzliche Rahmen für Unternehmen konkret bedeutet
Zusammengefasst ergibt sich ab 2027 ein klarer rechtlicher Rahmen:
- Entgelt- und sozialversicherungsrelevante Unterlagen müssen digital geführt werden
- Die Aufbewahrung muss revisionssicher, vollständig und prüffähig sein
- Nachweise auf Papier werden in ein elektronisches Format umgewandelt, die Originale bleiben bis zum Abschluss der Betriebsprüfung aufbewahrt
- Die Daten für die Betriebsprüfung gehen über die euBP elektronisch an die Rentenversicherung
Für Unternehmen bedeutet das: Die Frage lautet nicht mehr ob digitalisiert wird, sondern wie schnell und wie sauber die Umstellung erfolgt.
Papierakte und digitale Ablage bis Ende 2026
Die digitale Entgeltakte wird ab 2027 zur Pflicht. Viele Unternehmen fragen sich trotzdem: Was gilt eigentlich heute, und welche Änderungen kommen auf uns zu?
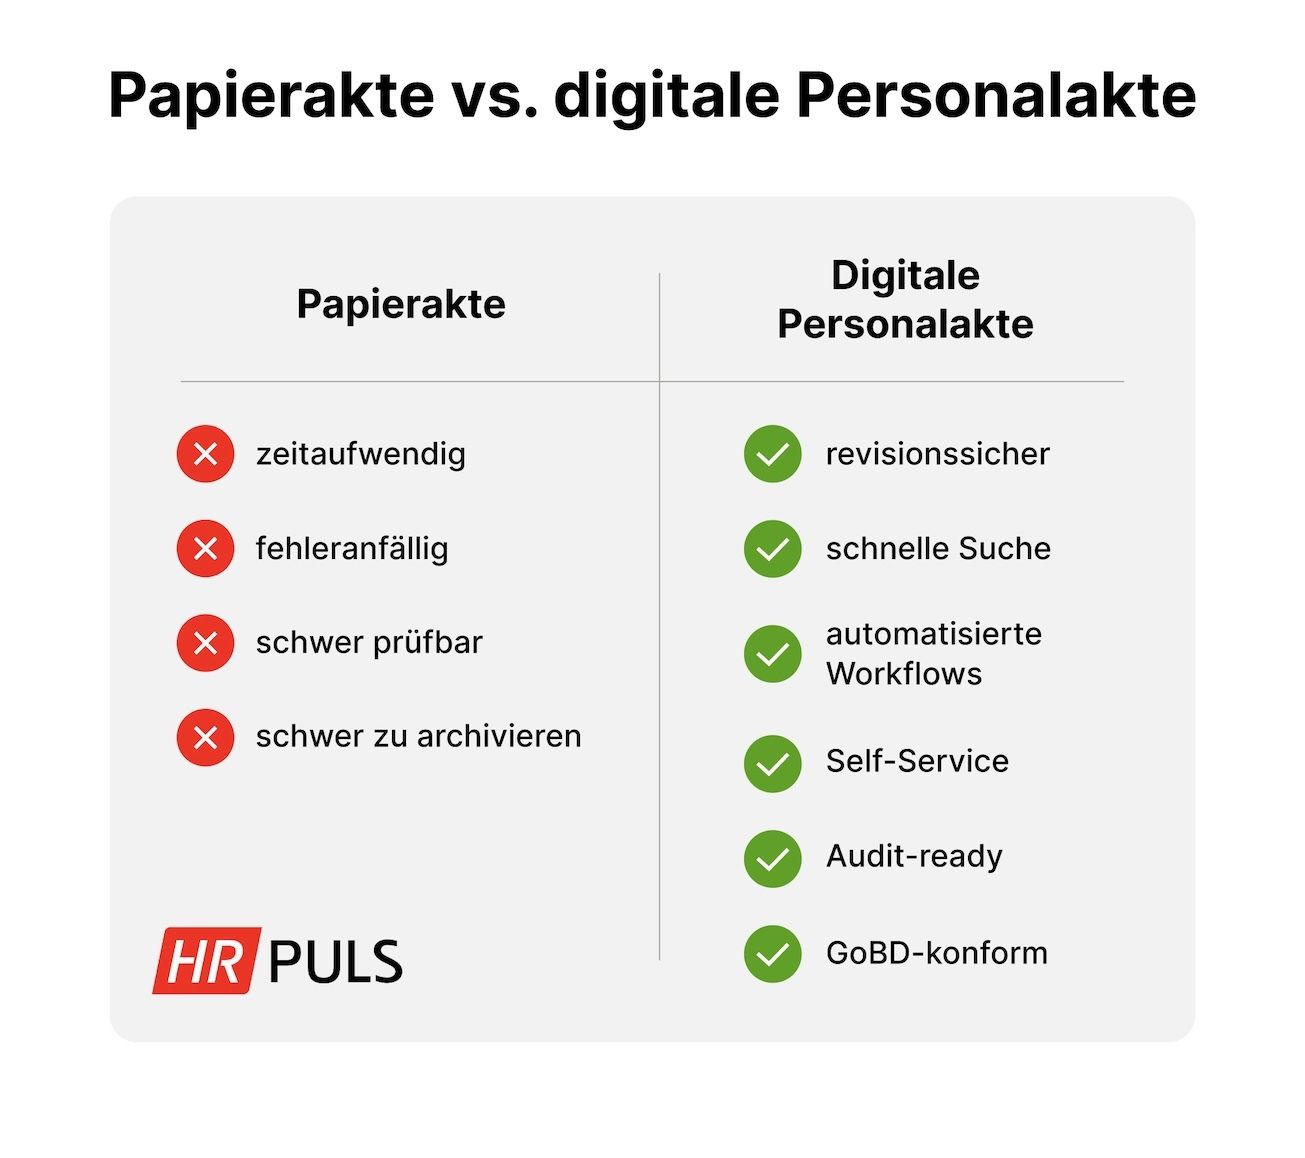
Papierakten und hybride Lösungen heute
Bislang sind Unternehmen in Deutschland nicht verpflichtet, ihre Personalakten vollständig digital zu führen. Viele HR-Abteilungen arbeiten daher noch mit:
- klassischen Papierakten,
- hybriden Ablagen (eine Mischung aus Papier und digital) oder
- einfachen PDF-Ordnerstrukturen auf Netzlaufwerken.
Bereits seit 2022 gibt es jedoch für bestimmte Dokumente, etwa Nachweise zur Elternschaft oder zum Studentenstatus, eine digitale Bereitstellungspflicht. Viele Unternehmen haben daher bereits erste digitale Prozesse implementiert, ohne dass die vollständige Digitalisierung vorgeschrieben wäre.
Der Wendepunkt ab 1. Januar 2027
Mit Inkrafttreten des 7. SGB IV-Änderungsgesetzes und der Beitragsverfahrensverordnung (§ 8 Abs. 2 BVV) ändert sich das Spiel grundlegend:
- Pflicht zur elektronischen Führung:
Ab 2027 müssen Arbeitgeber die Unterlagen nach § 8 Abs. 2 BVV ohne Befreiungsmöglichkeit elektronisch zu den Entgeltunterlagen nehmen. Papierablagen oder Mischsysteme erfüllen diese Anforderung dann nicht mehr. - Revisionssicherheit und Prüffähigkeit:
Dokumente müssen vollständig, unveränderbar und jederzeit abrufbar sein, besonders für die elektronisch unterstützte Betriebsprüfung (euBP) der Deutschen Rentenversicherung. - Abschaffung der Übergangsfrist:
Bis zum 31. Dezember 2026 können Unternehmen noch teilweise papierbasiert arbeiten. Danach erfüllen papierbasierte oder hybride Entgeltakten die gesetzlichen Anforderungen der BVV nicht mehr. - Keine Ausnahmen:
Die gesetzlichen Anforderungen gelten branchenübergreifend für alle Arbeitgeber, die Entgeltunterlagen nach der BVV führen müssen.
Konsequenzen für HR- und Payroll-Teams
Für HR- und Payroll-Verantwortliche bedeutet die neue Regelung:
- Papierakten werden unzureichend: Manuelle Ablagen erfüllen ab 2027 keine Compliance-Anforderungen mehr.
- Hybridmodelle reichen nicht aus: Auch teilweise digitale Ablagen sind nach dem Stichtag nicht mehr zulässig.
- Planung ist entscheidend: Eine rechtzeitige Einführung der digitalen Entgeltakte spart Zeit, Kosten und minimiert Risiken bei Betriebsprüfungen.
Unternehmen, die frühzeitig handeln, können die Digitalisierung Schritt für Schritt umsetzen, inklusive Schulung der Mitarbeitenden, Integration in bestehende HR-Systeme und Aufbau von Self-Service-Portalen. Wer abwartet, riskiert zeitlichen Druck, höhere Projektkosten und Compliance-Verstöße.
Elektronische Entgeltunterlagen nach § 8 BVV
Welche Angaben in die Entgeltunterlagen gehören, regelt § 8 Abs. 1 BVV, etwa Name, Anschrift, Beginn und Ende der Beschäftigung, Arbeitsentgelt und Beitragsgruppenschlüssel. § 8 Abs. 2 BVV zählt die Unterlagen auf, die elektronisch dazugehören, zum Beispiel Nachweise zur Staatsangehörigkeit und zum Aufenthaltstitel, zur Versicherungsfreiheit, die Niederschrift nach dem Nachweisgesetz, Nachweise der Elterneigenschaft und Aufzeichnungen nach dem Mindestlohngesetz. Ab dem 1. Januar 2027 gilt das ohne Befreiungsmöglichkeit.
Die Pflicht zur digitalen Entgeltakte betrifft dabei nicht nur die Art der Aufbewahrung, sondern auch Struktur, Prüfbarkeit, Revisionssicherheit und Datenschutz.
Welche Unterlagen ab 2027 elektronisch vorliegen müssen
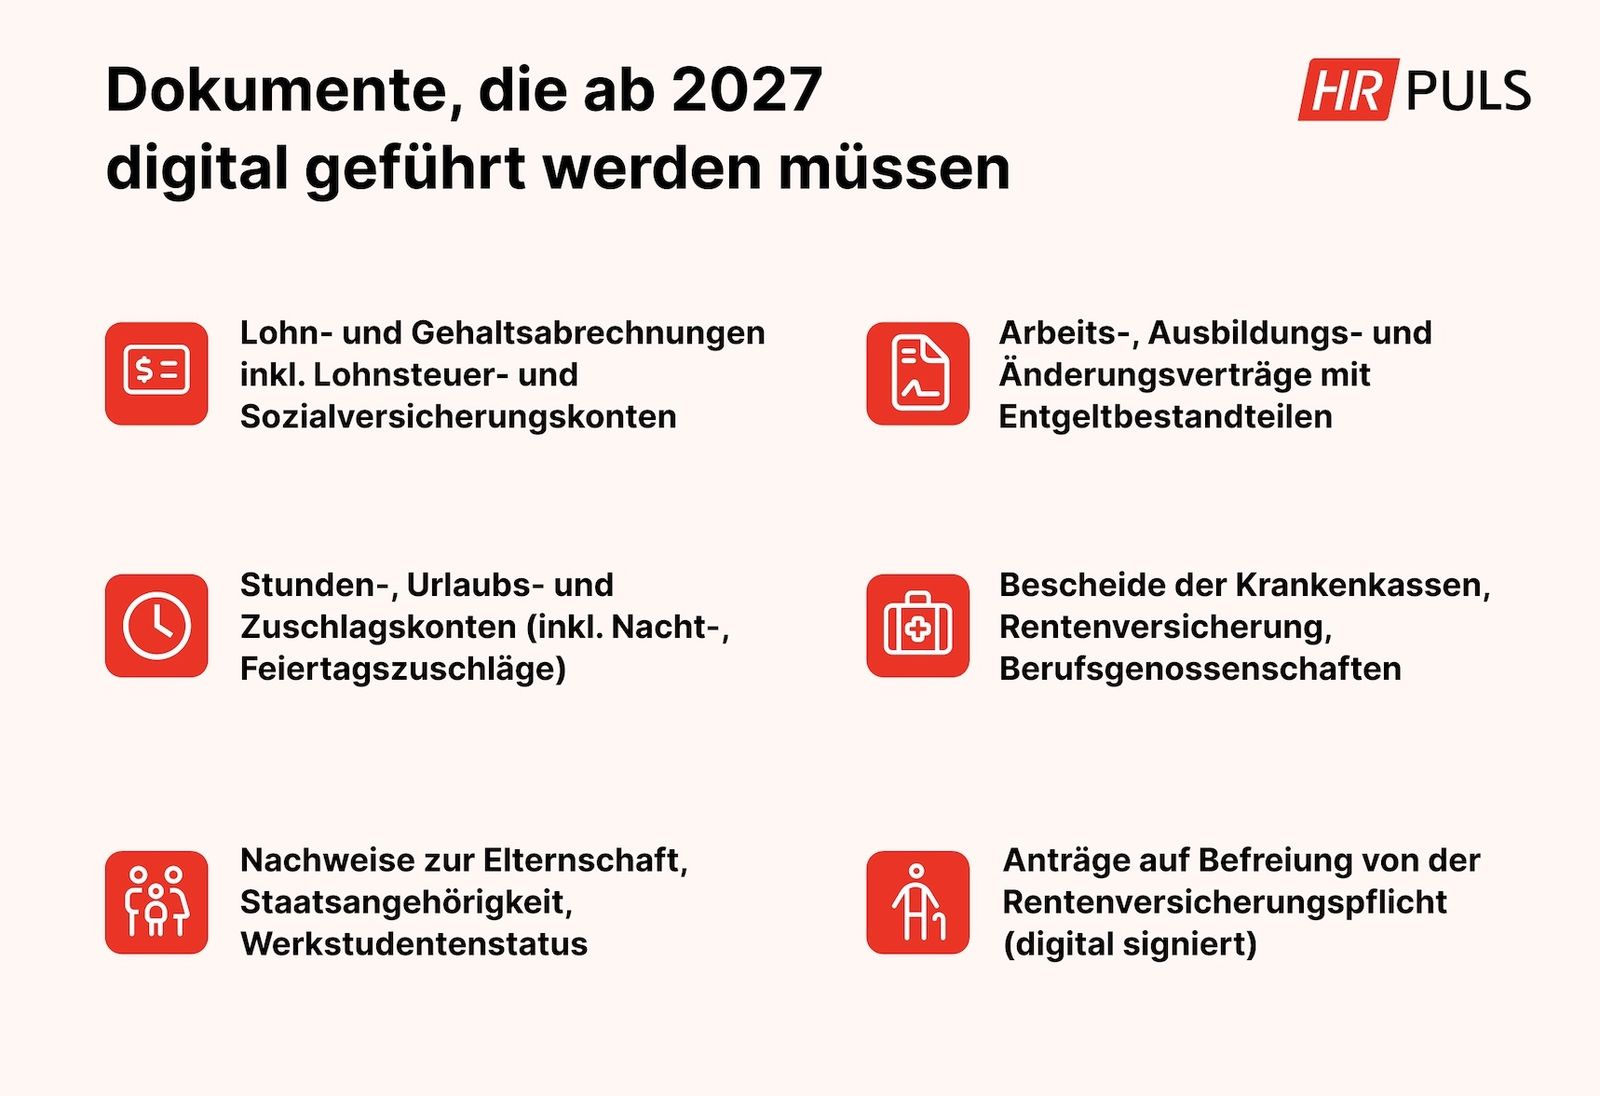
Die digitale Entgeltakte umfasst alle Dokumente, die für die Lohnabrechnung, Sozialversicherung und Betriebsprüfungen relevant sind. Dazu gehören insbesondere:
Entgelt- und abrechnungsrelevante Dokumente
- Lohn- und Gehaltskonten inklusive Abrechnungen
- Lohnsteuerdaten und Sozialversicherungsnachweise
- Urlaubs-, Stunden- und Zuschlagskonten
- Überstunden
- Nacht-, Sonn- und Feiertagszuschläge
- Nachweise zu Mehrarbeit und Zeitausgleich
Diese Unterlagen bilden die Grundlage für die korrekte Entgeltabrechnung und stehen im Fokus der elektronisch unterstützten Betriebsprüfung (euBP).
Sozialversicherungsrelevante Unterlagen
Auch alle Nachweise mit Bezug zur Sozialversicherung müssen digital vorliegen, unter anderem:
- Mitgliedsbescheinigungen der Krankenkassen
- Nachweise zur Versicherungspflicht oder -befreiung
- Werkstudentenbescheinigungen
- Nachweise über Elternschaft oder Staatsangehörigkeit
- Anträge auf Befreiung von der Rentenversicherungspflicht
Von der elektronischen Führung können Sie sich auf Antrag nur noch bis zum 31. Dezember 2026 befreien lassen (§ 8 Abs. 3 BVV). Während der Aufbewahrungsfrist müssen die Daten jederzeit verfügbar und unverzüglich lesbar sein (§ 9 Abs. 5 BVV).
Verträge, Bescheide und prüfungsrelevante Dokumente
Ebenfalls Teil der digitalen Entgeltakte sind:
- Arbeits-, Ausbildungs- und Änderungsverträge (sofern entgeltrelevant)
- Bescheide der Rentenversicherung, Krankenkassen oder Berufsgenossenschaften
- Prüfungsunterlagen für Betriebsprüfungen
- Dokumentationen zu Abrechnungsfehlern, Korrekturen oder Nachzahlungen
Was außerdem in die digitale Personalakte gehört
Die Entgeltakte ist nur ein Teil der Personalakte. Wer ohnehin digitalisiert, sollte die übrigen Unterlagen des Arbeitsverhältnisses gleich mitnehmen:
- Bewerbungsunterlagen, Personalfragebogen und Qualifikationsnachweise
- Zusatzvereinbarungen, etwa zu Arbeitszeit, mobilem Arbeiten oder Geheimhaltung
- Weiterbildungen, Zertifikate und Zielvereinbarungen
- Beurteilungen, Protokolle von Mitarbeitergesprächen und Zeugnisse
- Urlaubsanträge und Abwesenheiten
Nicht in die Akte gehören private Informationen ohne Bezug zum Arbeitsverhältnis und Unterlagen, die keinen Zweck mehr erfüllen. Es gilt der Grundsatz der Datenminimierung: so viel wie nötig, so wenig wie möglich. Für jede Dokumentart gilt eine eigene Aufbewahrungsfrist, nach deren Ablauf Sie die Löschung prüfen müssen.
Zentrale Anforderungen an die digitale Aufbewahrung
Die gesetzliche Pflicht geht deutlich über das bloße Einscannen von Papierakten hinaus. Alle genannten Unterlagen müssen bestimmte Mindestanforderungen erfüllen.
Revisionssicherheit
Digitale Entgeltunterlagen müssen:
- unveränderbar gespeichert werden,
- vollständig und lückenlos vorliegen,
- zeitnah archiviert werden,
- jederzeit abrufbar sein, insbesondere für Prüfungen der Deutschen Rentenversicherung.
Diese Anforderungen ergeben sich unter anderem aus § 8 Abs. 2 BVV sowie den GoBD-Vorgaben. Klassische Netzlaufwerke oder einfache PDF-Ablagen sind dafür nicht ausreichend.
Maschinelle Auswertbarkeit und Prüffähigkeit
Damit Betriebsprüfungen effizient und digital durchgeführt werden können, müssen Entgeltunterlagen:
- strukturiert und standardisiert abgelegt sein,
- in einer Form vorliegen, die eine elektronische Prüfung ohne Medienbruch ermöglicht,
- ohne Medienbrüche verarbeitet werden können,
- Schnittstellen zu HR-, Payroll- und Buchhaltungssystemen bieten.
Ziel ist eine vollständig digitale, prüffähige Entgeltakte ohne manuelle Nacharbeit.
Elektronische Signaturen
Wer Arbeitsverträge elektronisch abschließt, muss bei befristeten Verträgen eine qualifizierte elektronische Signatur (QES) verwenden (§ 14 TzBfG). Unbefristete Arbeitsverträge können weiterhin formfrei geschlossen werden. Empfangsbestätigungen müssen nachvollziehbar dokumentiert werden.
Die elektronische Signatur stellt sicher, dass Dokumente rechtlich verbindlich und revisionssicher sind.
Datenschutz und Zugriffskontrolle
Digitale Entgeltakten enthalten besonders sensible personenbezogene Daten. Daher müssen Systeme:
- rollen- und berechtigungsbasierte Zugriffe ermöglichen,
- Lösch- und Aufbewahrungsfristen automatisiert steuern,
- sensible Daten verschlüsselt speichern,
- alle Zugriffe und Änderungen lückenlos protokollieren.
So werden die Anforderungen aus DSGVO und BDSG zuverlässig erfüllt.
Technische Mindestanforderungen an Systeme
Für eine gesetzeskonforme Umsetzung benötigen Unternehmen ein professionelles Dokumentenmanagement- oder HR-System, das:
- DSGVO- und GoBD-konform ist,
- revisionssichere Archivierung bietet,
- Workflows für Genehmigungen, Fristen und Erinnerungen unterstützt,
- Schnittstellen zu Lohnabrechnung, Zeiterfassung und Self-Service-Portalen hat,
- leistungsfähige Such- und Reporting-Funktionen bereitstellt.
Damit können Sie die Entgeltunterlagen bei der Betriebsprüfung vollständig, geordnet und unverzüglich lesbar bereitstellen, wie es die Beitragsverfahrensverordnung verlangt (§ 9 Abs. 5 und § 10 Abs. 1 BVV).
Über die Pflicht hinaus entscheidet der Alltag. Achten Sie darauf, dass HR, Führungskräfte und Beschäftigte die Software ohne Schulung bedienen können, dass sie an Fristen wie das Ende der Probezeit, auslaufende Nachweise oder befristete Verträge automatisch erinnert und dass Beschäftigte ihre Dokumente im Self Service selbst abrufen. Den größten Nutzen bringt die Personalakte, wenn sie mit Zeiterfassung, Abwesenheiten und Onboarding auf einer Plattform zusammenarbeitet.
Praxistipps zur digitalen Akte für HR-Teams
- Bestandsaufnahme: Welche Unterlagen liegen heute noch in Papierform vor?
- Priorisierung: Welche Dokumente werden bei Betriebsprüfungen besonders häufig angefordert?
- Systemauswahl: Frühzeitig DSGVO- und GoBD-konforme Lösungen evaluieren.
- Schulung: Mitarbeitende früh einbinden, um Fehler in der digitalen Ablage zu vermeiden.
Warum Unternehmen jetzt handeln sollten
Viele Unternehmen neigen dazu, die Umstellung auf die digitale Entgeltakte aufzuschieben. Dieses Zuwarten kann jedoch erhebliche Risiken mit sich bringen, rechtlich ebenso wie operativ und finanziell.
Rechtliche Risiken
Ab dem 1. Januar 2027 ist keine Befreiung von der elektronischen Führung mehr möglich (§ 8 Abs. 3 BVV). Ein eigenes Bußgeld für Unterlagen auf Papier sieht die Beitragsverfahrensverordnung nicht vor. Mängel in den Entgeltunterlagen können aber diese Folgen haben:
- Frist zur Mängelbeseitigung: Stellt die Rentenversicherung bei der Betriebsprüfung Mängel fest, müssen Sie diese unverzüglich beheben. Sie kann dafür eine Frist setzen und einen Nachweis verlangen (§ 10 Abs. 6 BVV).
- Beiträge aus der Lohnsumme: Lassen sich Versicherungspflicht oder Beitragshöhe wegen mangelhafter Aufzeichnungen nicht feststellen, kann die Rentenversicherung die Beiträge aus der Summe der gezahlten Arbeitsentgelte fordern. Kann sie die Entgelte nicht ermitteln, muss sie diese schätzen (§ 28f Abs. 2 SGB IV).
- Bußgeld bis 50.000 Euro: Wer Entgeltunterlagen vorsätzlich oder leichtfertig nicht führt oder nicht aufbewahrt, handelt ordnungswidrig (§ 111 Abs. 1 Nr. 3 und Abs. 4 SGB IV).
Finanzielle Risiken
Wer erst kurz vor dem Stichtag beginnt, die digitale Entgeltakte einzuführen, muss mit deutlich höheren Kosten rechnen:
- Altakten-Digitalisierung unter Zeitdruck
- Aufwändige Umstellung bestehender Prozesse in HR, Payroll und IT
- Externe Dienstleister müssen oft kurzfristig einspringen
- Projektverzögerungen führen zu Mehrausgaben und erhöhtem Ressourcenbedarf
Die Kosten des Zuwartens:
Wer die Einführung der digitalen Entgeltakte aufschiebt, riskiert:
- Rechtliche Probleme bei Prüfungen und Sanktionen
- Höhere Kosten für Last-Minute-Projekte und externe Unterstützung
- Operative Engpässe in HR, Payroll und IT
Unternehmen, die frühzeitig planen und systematisch digitalisieren, vermeiden diese Risiken und schaffen gleichzeitig die Grundlage für effiziente, zukunftsfähige HR-Prozesse.
Operative Risiken
Neben rechtlichen und finanziellen Folgen drohen auch operative Herausforderungen:
- HR-Teams stehen unter massivem Zeitdruck, um Dokumente rechtzeitig zu digitalisieren
- Schulungen für Mitarbeitende und Betriebsrat können nicht mehr effizient geplant werden
- Fehleranfälligkeit steigt, z. B. bei unvollständiger oder falscher Dokumentation
- Prozesse brechen zusammen, wenn Self-Service, Workflows oder Genehmigungen nicht rechtzeitig implementiert werden
Die Folge: Stress, Ineffizienz und potenziell Compliance-Verstöße im Tagesgeschäft.
Chancen der digitalen Entgeltakte für Effizienz und Sicherheit
Für viele Unternehmen klingt die digitale Entgeltakte zunächst nach zusätzlichem Aufwand. Tatsächlich bietet die digitale Personalakte jedoch enorme Chancen, HR-Prozesse effizienter, transparenter und zukunftssicher zu gestalten. Unternehmen, die frühzeitig auf die digitale Lösung setzen, verwandeln die gesetzliche Pflicht in einen strategischen Vorteil.
Effizienz und Prozessoptimierung
Die digitale Personalakte reduziert den administrativen Aufwand erheblich. Klassische Papierakten erfordern:
- manuelles Suchen und Ablegen von Dokumenten,
- manuelle Genehmigungen und Unterschriftenprozesse,
- zeitraubende Rückfragen von Mitarbeitenden oder Prüfern.
Digitale Systeme ermöglichen dagegen:
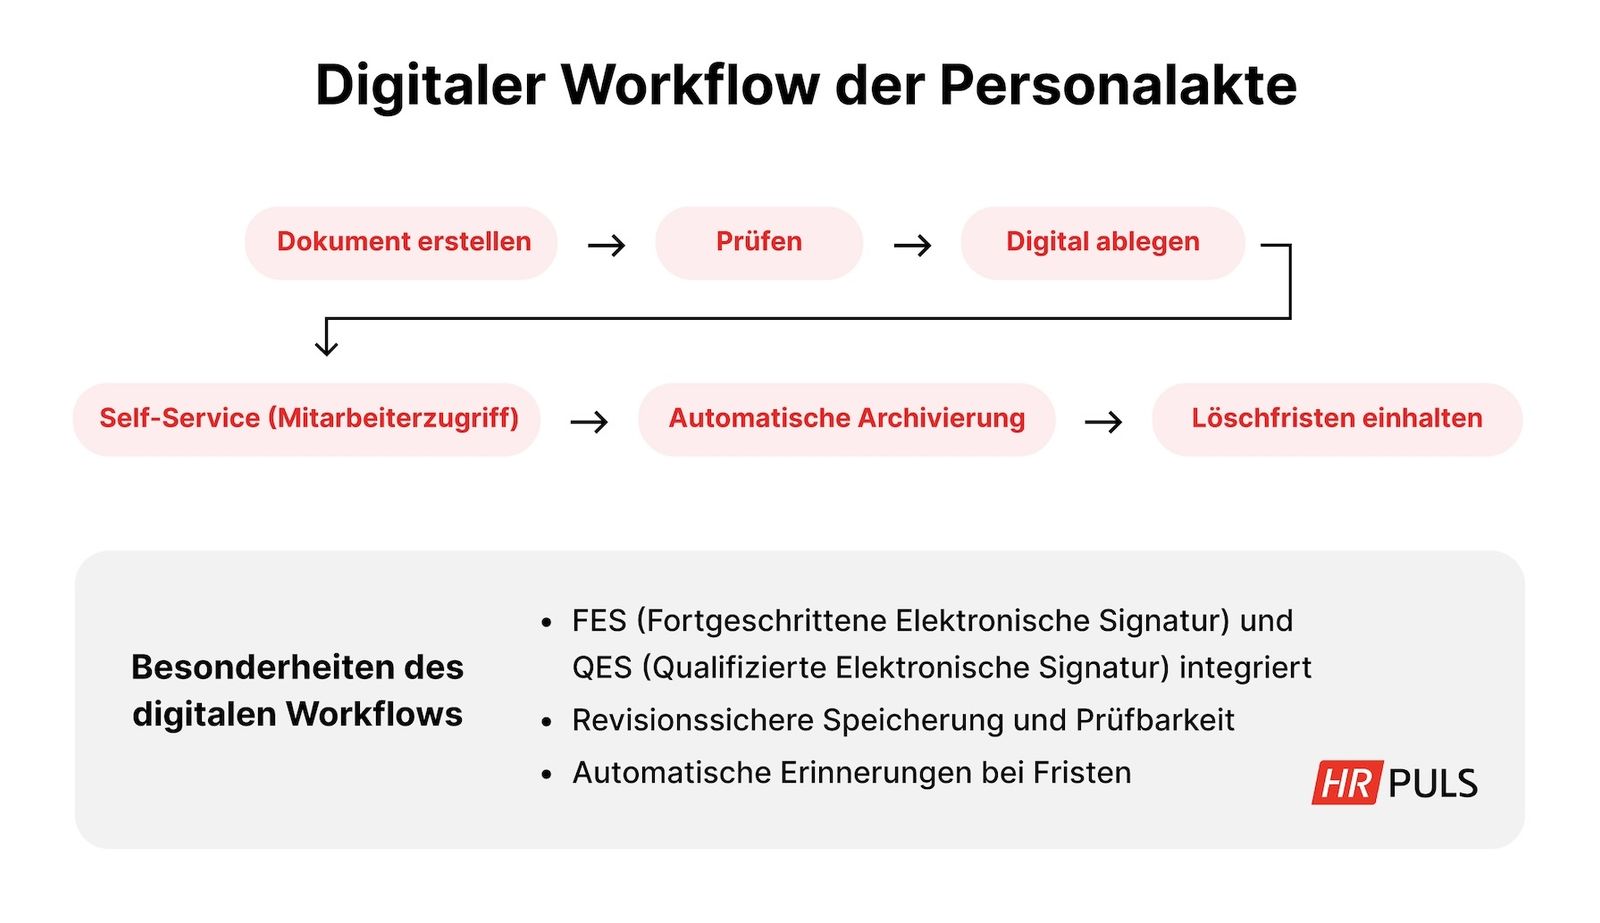
- Zentrale Ablage: Alle Unterlagen, von Lohnabrechnungen über Arbeitsverträge bis zu Sozialversicherungsnachweisen, liegen an einem Ort, durchsuchbar und versioniert.
- Automatisierte Workflows: Fristen, Genehmigungen und Erinnerungen laufen automatisch, Fehler werden reduziert.
- Self-Service-Portale: Mitarbeitende können Gehaltsabrechnungen, Urlaubsanträge und Bescheinigungen direkt abrufen, ohne HR zu belasten.
Compliance und Rechtssicherheit
Die digitale Personalakte bietet starke Compliance-Vorteile:
- Revisionssichere Ablage: Dokumente sind unveränderbar, vollständig und maschinell auswertbar.
- Prüffähigkeit: Alle Unterlagen können jederzeit für die euBP der DRV bereitgestellt werden.
- Datenschutzkonform: Zugriffskontrollen, Audit-Trails und verschlüsselte Speicherung erfüllen DSGVO- und BDSG-Anforderungen.
- Elektronische Signaturen: Arbeitsverträge und Bescheide können sicher digital signiert werden (FES oder QES).
Transparenz und strategische Nutzung in HR
Die digitale Personalakte ermöglicht transparente und nachvollziehbare HR-Prozesse:
- Zentrale Übersicht: Verträge, Abwesenheiten, Gehaltsdaten und Zusatzleistungen sind jederzeit einsehbar.
- Datenanalyse: Gehaltsentwicklungen, Befristungsquoten, Urlaubsstatistiken oder Qualifikationsprofile lassen sich direkt auswerten, ohne manuelle Excel-Tabellen.
- Effizienzsteigerung: HR-Teams können schnell Entscheidungen treffen, z. B. bei Nachverhandlungen, Beförderungen oder Mitarbeitergesprächen.
Zukunftssicherheit und Skalierbarkeit
Mit der digitalen Entgeltakte schaffen Unternehmen die Basis für zukunftsfähige HR-Prozesse:
- Systemintegration: Die Personalakte lässt sich nahtlos mit Lohnabrechnung, Zeiterfassung, Onboarding-Tools und Self-Service-Portalen verbinden.
- Flexibilität: Änderungen im Gesetz oder neue Compliance-Anforderungen lassen sich leichter umsetzen.
- Skalierbarkeit: HR-Prozesse bleiben auch bei Wachstum oder Fusionen effizient.
Handlungstipps für die Umsetzung
Um die Chancen der digitalen Personalakte optimal zu nutzen, sollten Unternehmen:
- Frühzeitig starten: Beginnen Sie so früh wie möglich, um Zeitdruck und unnötige Kosten zu vermeiden.
- Bestandsaufnahme durchführen: Welche Dokumente liegen analog, welche bereits digital vor?
- Geeignetes System wählen: DSGVO- und GoBD-konform, revisionssicher, mit Workflow- und Self-Service-Funktionalitäten.
- Workflows und Rollen definieren: Wer darf was einsehen oder bearbeiten? Welche Fristen gelten?
Die digitale Personalakte ist weit mehr als eine gesetzliche Pflicht. Sie:
- reduziert den administrativen Aufwand,
- erhöht Transparenz und Compliance,
- ermöglicht datenbasierte HR-Entscheidungen,
- sichert Zukunftsfähigkeit und Skalierbarkeit.
Unternehmen, die jetzt handeln, verwandeln die digitale Entgeltakte in einen strategischen Vorteil, sparen Zeit, minimieren Risiken und gestalten moderne HR-Prozesse, die über 2027 hinauswirken.
Umsetzungsfahrplan für die digitale Entgeltakte
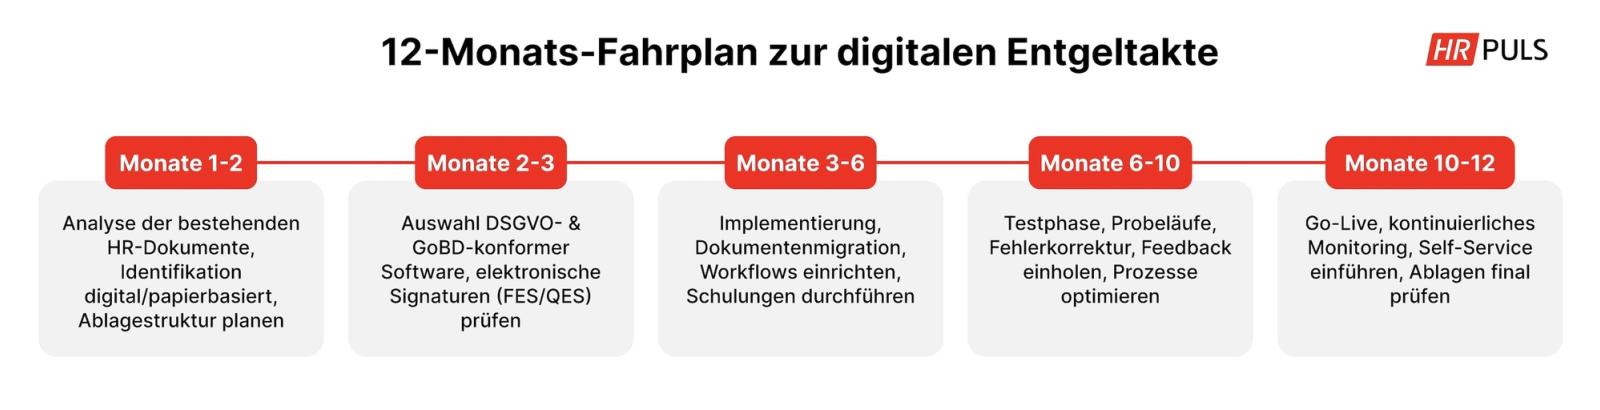
Der folgende Fahrplan beschreibt eine Einführung über zwölf Monate. Wer erst jetzt beginnt, hat bis zum Stichtag nur noch wenige Wochen. Erledigen Sie dann zuerst die Punkte aus dem Abschnitt Was Sie bis zum 31.12.2026 erledigen sollten und setzen Sie die übrigen Schritte danach um.
Ein Grundsatz vorab: Digitalisieren heißt nicht, Papierabläufe nachzubauen. Statt einen Vertrag auszudrucken, zu unterschreiben, einzuscannen und abzulegen, entsteht er digital, wird elektronisch freigegeben und landet automatisch in der Personalakte. Prüfen Sie deshalb jeden Ablauf, bevor Sie ihn übertragen, und erklären Sie Beschäftigten und Führungskräften früh, was sich für sie ändert.
Analyse und Bestandsaufnahme (Monat 1 bis 2)
Der erste Schritt ist eine gründliche Bestandsaufnahme:
- Alle relevanten Dokumente identifizieren: Lohn- und Gehaltsabrechnungen, Arbeits- und Ausbildungsverträge, Nachweise der Krankenkassen, Elternschaftsnachweise, Befreiungen von der Rentenversicherungspflicht usw.
- Prüfen, welche Unterlagen bereits digital vorliegen und welche papierbasiert archiviert sind.
- Die eingesetzten HR-, Payroll- und Zeiterfassungssysteme analysieren, um Schnittstellen und Integrationsmöglichkeiten frühzeitig zu erkennen.
- Eine strukturierte Ablageordnung planen, die sowohl die gesetzlichen Anforderungen (BVV, GoBD, euBP) als auch die internen HR-Workflows abbildet.
Praxis-Tipp: Erstellen Sie eine Projektmatrix, in der Dokumenttypen, Zuständigkeiten, Aufbewahrungsfristen und der digitale Status erfasst sind. So entsteht ein klarer Überblick für die gesamte Umsetzung.
Systemauswahl und rechtliche Prüfung (Monat 2 bis 3)
Im zweiten Schritt geht es um die Auswahl eines geeigneten Systems:
- DMS oder HR-Software wählen, die DSGVO- und GoBD-konform ist, revisionssichere Ablage unterstützt und maschinelle Auswertbarkeit ermöglicht.
- Prüfen, ob Schnittstellen zu Lohnabrechnung, Zeiterfassung, Self-Service-Portalen oder Collaboration-Tools vorhanden sind.
- Implementierung elektronischer Signaturen planen: fortgeschrittene Signaturen (FES) für unbefristete Arbeitsverträge, qualifizierte Signaturen (QES) für befristete Verträge.
- Rechtliche Anforderungen abgleichen, insbesondere die Prüffähigkeit für die euBP der DRV.
Praxis-Tipp: Nutzen Sie Testzugänge, um Workflows, Benutzerfreundlichkeit und Integrationsfähigkeit zu prüfen, bevor die Software unternehmensweit eingeführt wird.
Implementierung und Rollout (Monat 3 bis 6)
Nun beginnt die technische und organisatorische Umsetzung:
- Dokumente digitalisieren: Papierunterlagen werden eingescannt, bereits digitale Dateien werden konsolidiert.
- Workflows einrichten: Genehmigungen, Fristen, Self-Service-Funktionalitäten konfigurieren.
- Berechtigungen vergeben: Rollenbasierte Zugriffe für HR, Führungskräfte und Mitarbeitende sicherstellen.
- Schulungen durchführen: HR-Team, Führungskräfte und Mitarbeitende auf das neue System vorbereiten.
Praxis-Tipp: Testen Sie zunächst einen Pilotbereich (z. B. eine Abteilung), um Prozesse zu optimieren, bevor das System unternehmensweit ausgerollt wird.
Testphase und Optimierung (Monat 6 bis 10)
Vor dem Go-Live sollten alle Prozesse intensiv getestet werden:
- Probelauf: Alle Abläufe von der Dokumentenablage über Genehmigungen bis zu Anfragen im Self Service simulieren.
- Fehler identifizieren: Unvollständige Ablagen, falsche Berechtigungen oder Signaturprobleme beheben.
- Feedback einholen: HR-Team und Mitarbeitende prüfen die Benutzerfreundlichkeit und Klarheit der Prozesse.
- Optimierung: Workflows, Ordnerstruktur und Schnittstellen anpassen, um maximale Effizienz zu erreichen.
Praxis-Tipp: Nutzen Sie diese Phase, um auch Altakten zu digitalisieren, sodass alle relevanten Dokumente vor 2027 vollständig verfügbar sind.
Go-Live und laufender Betrieb (Monat 10 bis 12)
Der finale Schritt ist die vollständige Umsetzung und Übergabe:
- Alle entgelt- und sozialversicherungsrelevanten Unterlagen liegen digital, revisionssicher und prüfungsfähig vor.
- Monitoring: Laufende Kontrolle von Workflows, Zugriffsrechten und Löschfristen.
- Mitarbeitende informieren, wie Self-Service genutzt wird, und neue Dokumente direkt digital ablegen.
- Kontinuierliche Optimierung sicherstellen, um Prozesse langfristig effizient zu halten.
Praxis-Tipp: Halten Sie eine Checkliste für die euBP der DRV bereit, um jederzeit prüfungsfähig zu sein.
Fazit
Mit diesem klaren 12-Monats-Fahrplan können Unternehmen:
- rechtzeitig und revisionssicher digitalisieren,
- Last-Minute-Stress und hohe Kosten vermeiden,
- HR-Prozesse effizienter, transparenter und zukunftssicher gestalten,
- gesetzliche Anforderungen ab 2027 sicher erfüllen.
Wer frühzeitig startet, verwandelt die gesetzliche Pflicht zur digitalen Entgeltakte in einen strategischen Vorteil und schafft die Basis für skalierbare, transparente und moderne HR-Prozesse.
Fazit und Handlungsempfehlung
Die Pflicht zur digitalen Führung von Entgelt- und sozialversicherungsrelevanten Unterlagen ab dem 1. Januar 2027 ist unumgänglich. Für Unternehmen bedeutet das: Wer heute noch auf Papier oder Mischlösungen setzt, riskiert hohe Kosten, organisatorischen Aufwand und mögliche Sanktionen bei Betriebsprüfungen. Gleichzeitig eröffnet die Digitalisierung von HR-Prozessen enorme Chancen für Effizienz, Compliance und Transparenz.
Die wichtigsten Erkenntnisse im Überblick:
- Gesetzliche Pflicht ab 2027: Alle Entgeltunterlagen müssen digital, revisionssicher und prüfungsfähig abgelegt werden. Dazu zählen Lohn- und Gehaltsabrechnungen, Arbeitsverträge, Sozialversicherungsnachweise und weitere prüfungsrelevante Dokumente.
- Vorteile der digitalen Personalakte: Effizienzsteigerung durch zentrale Ablage, automatisierte Workflows, Self-Service-Portale für Mitarbeitende, transparente Prozesse und verbesserte Datenanalyse.
- Risiken bei Zuwarten: Wer die Digitalisierung aufschiebt, steht vor hohem Projektaufwand, höheren Kosten und Prüfungsrisiken.
- Praxisnahe Umsetzung: Ein Fahrplan von der Analyse über Systemauswahl, Implementierung und Testphase bis zum Go-Live sorgt dafür, dass Unternehmen rechtzeitig und strukturiert umstellen.
Handlungsempfehlungen für Unternehmen:
- Jetzt starten: Beginnen Sie sofort mit der Bestandsaufnahme und Analyse der vorhandenen HR-Dokumente.
- Geeignetes System wählen: Achten Sie auf DSGVO- und GoBD-Konformität, elektronische Signaturen und Schnittstellen zu Payroll, Zeiterfassung und Self-Service-Portalen.
- Prozesse und Workflows definieren: Rollenbasierte Berechtigungen, Fristen, Genehmigungen und Self-Service-Funktionen planen.
- Pilotphase durchführen: Testlauf in einem Bereich, um Workflows, Ablage und Signaturprozesse zu optimieren.
- Schulung und Change Management: Mitarbeitende frühzeitig einbinden, um Akzeptanz und reibungslose Nutzung sicherzustellen.
- Kontinuierliche Optimierung: Auch nach Go-Live Prozesse überwachen, Feedback einholen und Ablagen laufend anpassen.
Fazit
Die digitale Personalakte ist mehr als eine gesetzliche Pflicht. Sie ist ein strategischer Hebel für moderne HR-Prozesse. Unternehmen, die frühzeitig handeln:
- reduzieren Aufwand und Kosten,
- sichern Compliance und Prüfungsfähigkeit,
- steigern Effizienz und Transparenz,
- schaffen ein digitales Fundament für zukunftsfähiges HR-Management.
Die Zeit bis 2027 ist begrenzt. Je früher die Umstellung startet, desto leichter, sicherer und kosteneffizienter gelingt der Übergang. Wer jetzt handelt, verwandelt die gesetzliche Pflicht in einen klaren Wettbewerbsvorteil für HR und Unternehmensprozesse.
Wie die digitale Personalakte von HR Puls im Alltag funktioniert, zeigen wir Ihnen gern in einer persönlichen Demo.
Häufige Fragen zur digitalen Entgeltakte und Personalakte
Nicht als Ganzes. Ab dem 1. Januar 2027 müssen Arbeitgeber ihre Entgeltunterlagen elektronisch führen, die Möglichkeit einer Befreiung endet am 31. Dezember 2026. Für die übrige Personalakte, etwa Zeugnisse, Beurteilungen oder Weiterbildungsnachweise, gibt es keine Pflicht zur digitalen Form. Sinnvoll ist es trotzdem, die ganze Akte umzustellen, damit nicht Papier und digitale Ablage nebeneinander bestehen.
Alle Unterlagen, die für Lohnabrechnung, Sozialversicherung und Betriebsprüfung relevant sind. Dazu zählen Lohnkonten und Abrechnungen, Mitgliedsbescheinigungen der Krankenkasse, Nachweise zur Versicherungspflicht oder zur Befreiung davon, Werkstudentenbescheinigungen, Nachweise zur Elternschaft sowie entgeltrelevante Verträge und Bescheide.
Die Beitragsverfahrensverordnung selbst enthält kein eigenes Bußgeld für Unterlagen auf Papier. Stellt die Rentenversicherung bei der Betriebsprüfung Mängel fest, müssen Sie diese beheben, und sie kann dafür eine Frist setzen (§ 10 Abs. 6 BVV). Lassen sich Versicherungspflicht oder Beitragshöhe wegen mangelhafter Unterlagen nicht feststellen, darf sie die Beiträge aus der Summe der gezahlten Entgelte berechnen und Entgelte schätzen (§ 28f Abs. 2 SGB IV). Wer Entgeltunterlagen gar nicht führt oder nicht aufbewahrt, handelt ordnungswidrig, die Geldbuße kann bis zu 50.000 Euro betragen (§ 111 SGB IV).
Die elektronisch unterstützte Betriebsprüfung der Deutschen Rentenversicherung. Arbeitgeber oder ihre Dienstleister übermitteln dafür die Daten aus Entgeltabrechnung und Finanzbuchhaltung elektronisch aus einem systemgeprüften Programm (§ 28p Abs. 6a SGB IV). Seit 2023 ist das für die Entgeltabrechnung Pflicht, seit 2025 auch für die Finanzbuchhaltung. Auf Antrag konnte die Rentenversicherung bisher darauf verzichten, das ist nur für Zeiträume bis zum 31. Dezember 2026 möglich (§ 126 SGB IV).
Alle Unterlagen rund um das Arbeitsverhältnis: Arbeitsvertrag und Änderungen, Bewerbungsunterlagen und Qualifikationsnachweise, Zeugnisse und Beurteilungen, Weiterbildungen und Zielvereinbarungen, Abwesenheiten und Entgeltunterlagen. Private Informationen ohne Bezug zum Arbeitsverhältnis gehören nicht hinein. Wie lange Sie ein Dokument aufbewahren, hängt von der Dokumentart ab.
Ja, wenn Software und Organisation die Vorgaben umsetzen. Dazu gehören Zugriffsrechte nach Rollen, eine verschlüsselte Speicherung, nachvollziehbare Änderungen und ein Löschkonzept für die unterschiedlichen Aufbewahrungsfristen. Prüfen Sie bei der Auswahl außerdem den Vertrag zur Auftragsverarbeitung und den Serverstandort.
Schrittweise. Erfassen Sie zuerst, welche Unterlagen noch auf Papier vorliegen und welche Fristen gelten. Legen Sie dann eine einheitliche Ablagestruktur und die Zugriffsrechte fest, digitalisieren Sie die Altakten und stellen Sie die Abläufe so um, dass neue Dokumente gleich digital entstehen. Wird die Zeit bis zum Stichtag knapp, stellen Sie zuerst die Entgeltunterlagen um und die übrige Akte danach.
Eine einheitliche Frist für die ganze Personalakte gibt es nicht. Jede Dokumentart hat ihre eigene gesetzliche Aufbewahrungsfrist, nach deren Ablauf die Löschung zu prüfen ist. Eine digitale Personalakte kann die Fristen je Dokumentart hinterlegen und rechtzeitig an die Löschung erinnern.